미국 중간선거 개표장 코인 15분봉 V자 반등 실전 복기: BTC·ETH·XRP 상·하방 재료와 변동성 장세 볼륨(비중) 관리 원칙
2026년 11월 4일 미국 중간선거 개표 속보 속에 비트코인(저점 $75,690.2 → 24시간 고가 $78,164.0)·이더리움(저점 $2,225.01)·리플(저점 $1.2420)이 정오 전후 바닥을 찍고 V자로 되돌린 15분봉 휩소(Whipsaw)를 실제 체결 차트로 복기하고, CLARITY 법안 표류·상원 은행위 재편·12월 FOMC 등 하방 리스크와 국채금리 하락·초당적 의회 지형 등 상방 재료를 짝지어 점검한 뒤 고변동성 장세의 적정 볼륨 관리 원칙을 정리합니다.
앞서 발행한 미국 중간선거 ‘블루웨이브’ 쇼크와 증시 급락 해부에서 살펴보았듯, 2026년 11월 4일(한국시간) 미국 중간선거 개표 속보는 아시아 주요 증시와 미국 주가지수 선물에 거센 변동성을 일으켰습니다. 그런데 정규장 시간의 제약을 받는 주식시장과 달리, 24시간 호가가 맞물리는 가상자산(암호화폐) 시장에서는 오전의 하락과 정오 전후의 투매, 오후의 급반등이 반나절 사이에 연달아 나타나는 전형적인 ‘휩소(Whipsaw·톱니바퀴 장세)’가 연출되었습니다. 직전 글 작성 시점에 -2%대였던 비트코인의 24시간 등락률이 오후 3시에는 +1.72%로 뒤집혀 있었을 정도입니다.
이번 글에서는 정오 전후 저점을 찍고 V자로 되돌린 비트코인(BTC)·이더리움(ETH)·리플(XRP) 15분봉과 필자의 실제 체결 내역(Order History) 마커를 바탕으로 이벤트 장세의 유동성 사냥 메커니즘을 복기합니다. 이어서 선거 이후 코인 시장을 움직일 상방 재료와 하방 리스크 4가지씩을 같은 축끼리 짝지어 점검하고, 왜 변동성이 극대화된 구간일수록 과감한 베팅 대신 포지션 볼륨(비중)을 평소보다 줄여서 대응해야 하는지 데이터로 정리합니다.
1. 11월 4일 정오 전후, 15분봉 실전 차트로 본 ‘급락 후 V자 반등’ 해부
아래 세 장의 이미지는 오늘(11월 4일) 오후 3시경 캡처한 바이낸스 무기한 선물 BTCUSDT · ETHUSDT · XRPUSDT 15분봉 차트와 필자의 실제 매수(B)·매도(S) 체결 마커입니다. 백 마디 시황 해석보다 체결 흔적이 남은 캔들의 궤적이 오늘 시장의 성격을 더 정직하게 보여줍니다. 미리 밝혀 두면, 아래 매매는 선거 개표 리스크를 감안해 평소 운용 규모보다 볼륨을 크게 줄여둔 상태에서 분할 지정가로만 대응한 내역입니다.
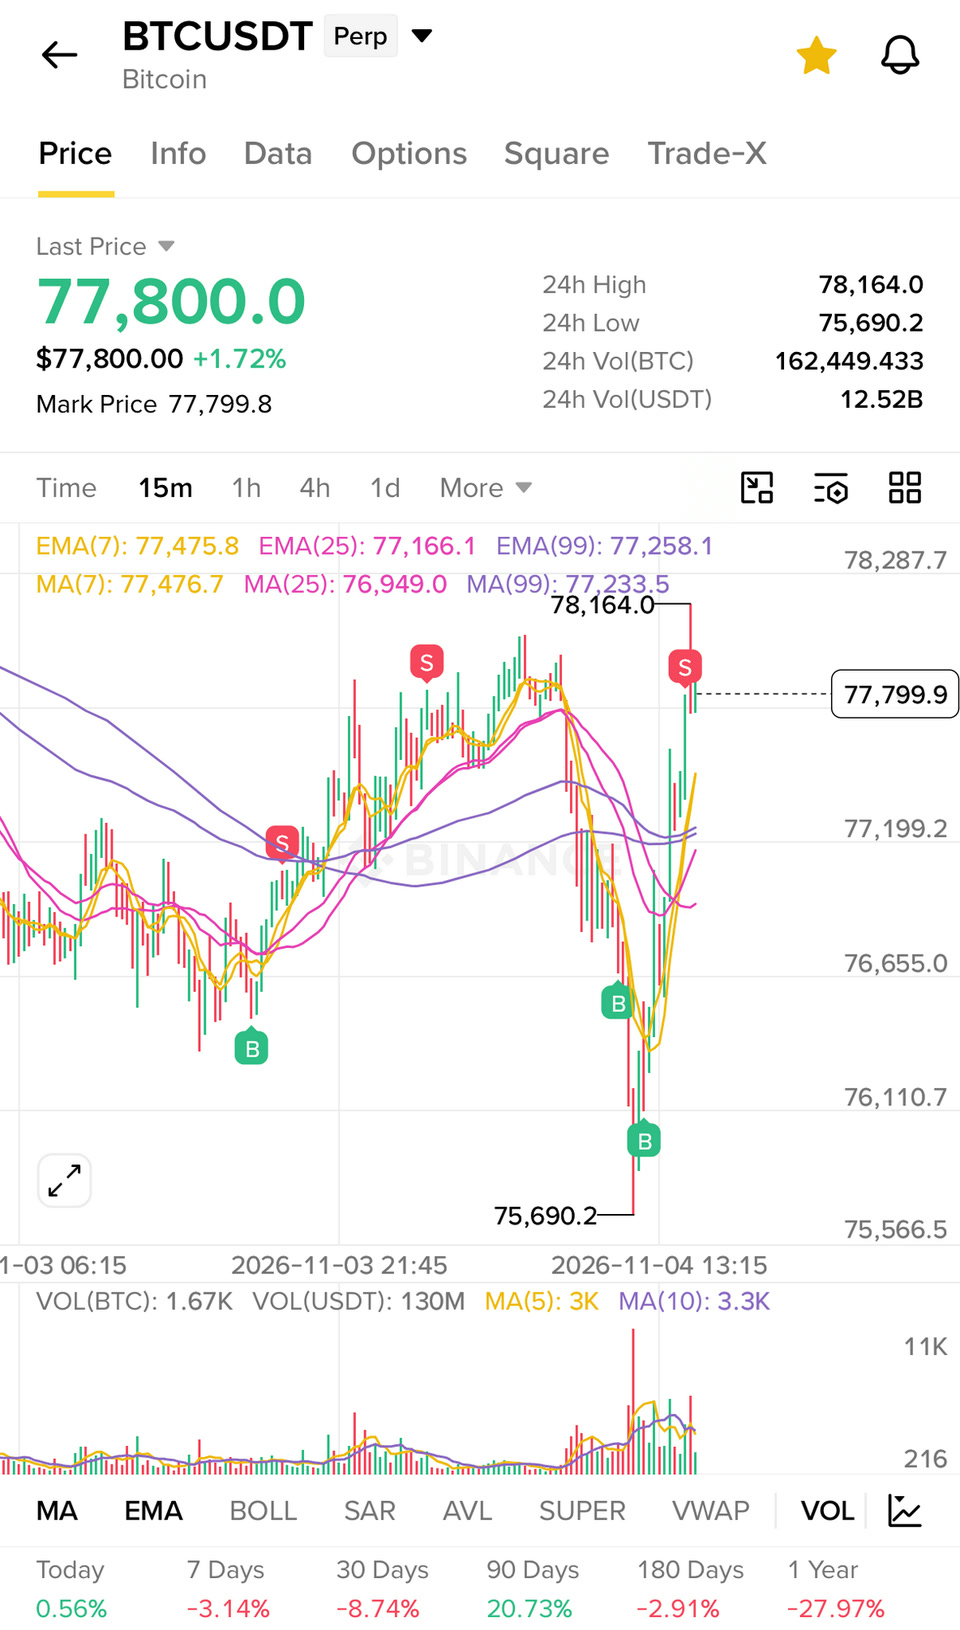
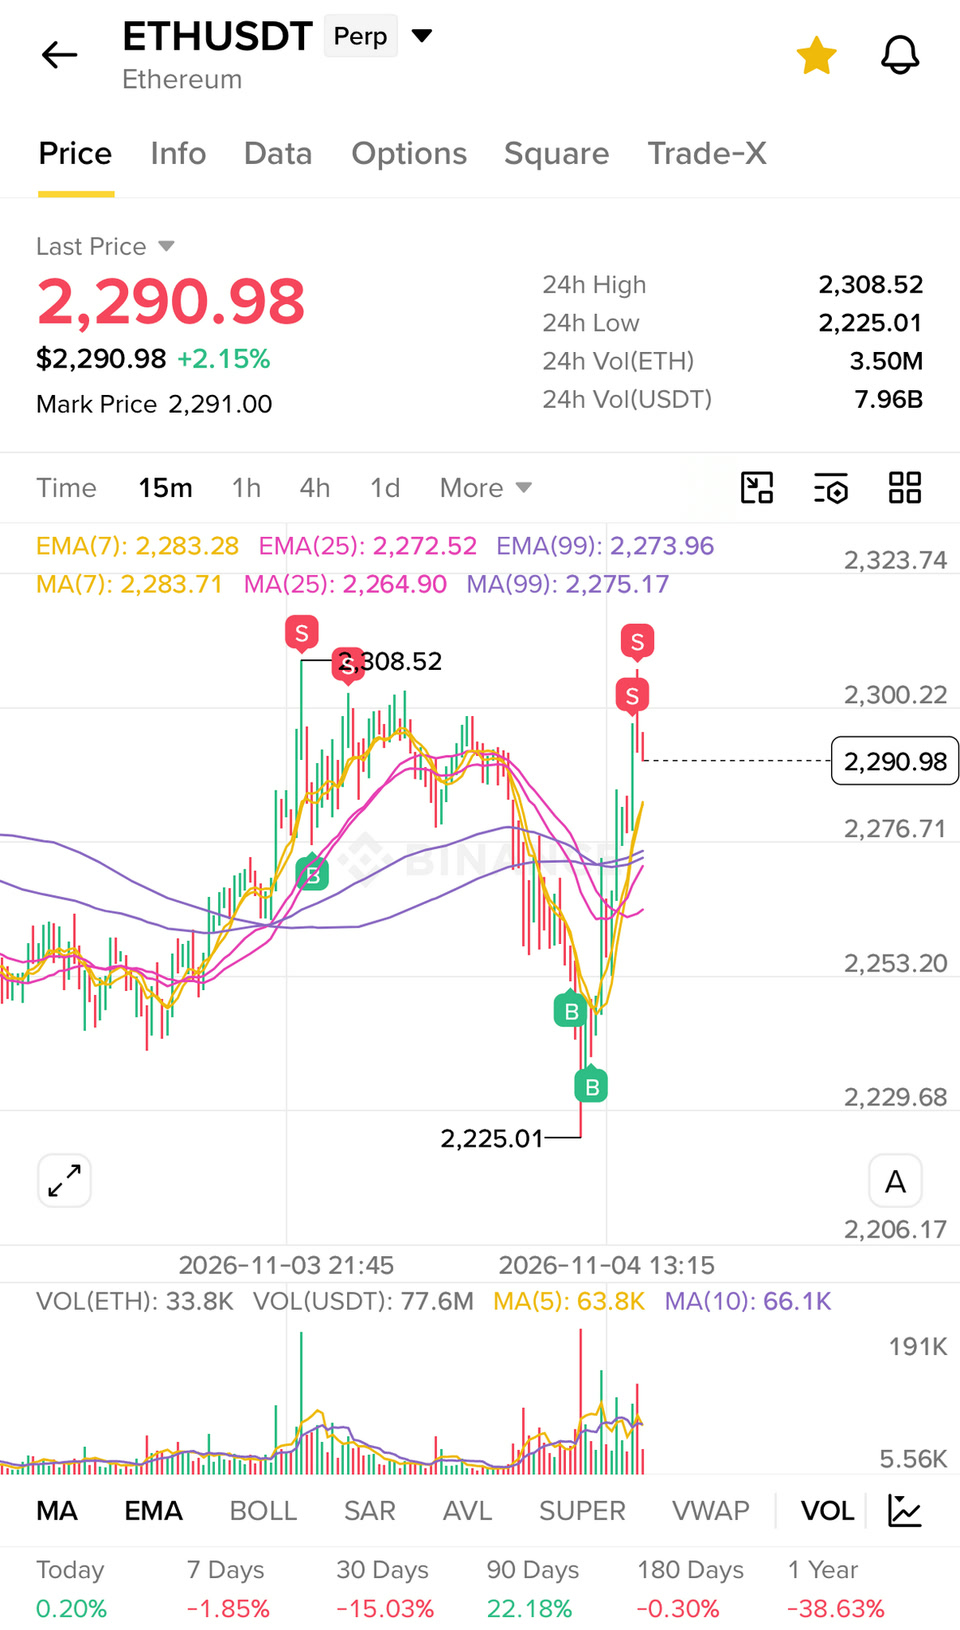
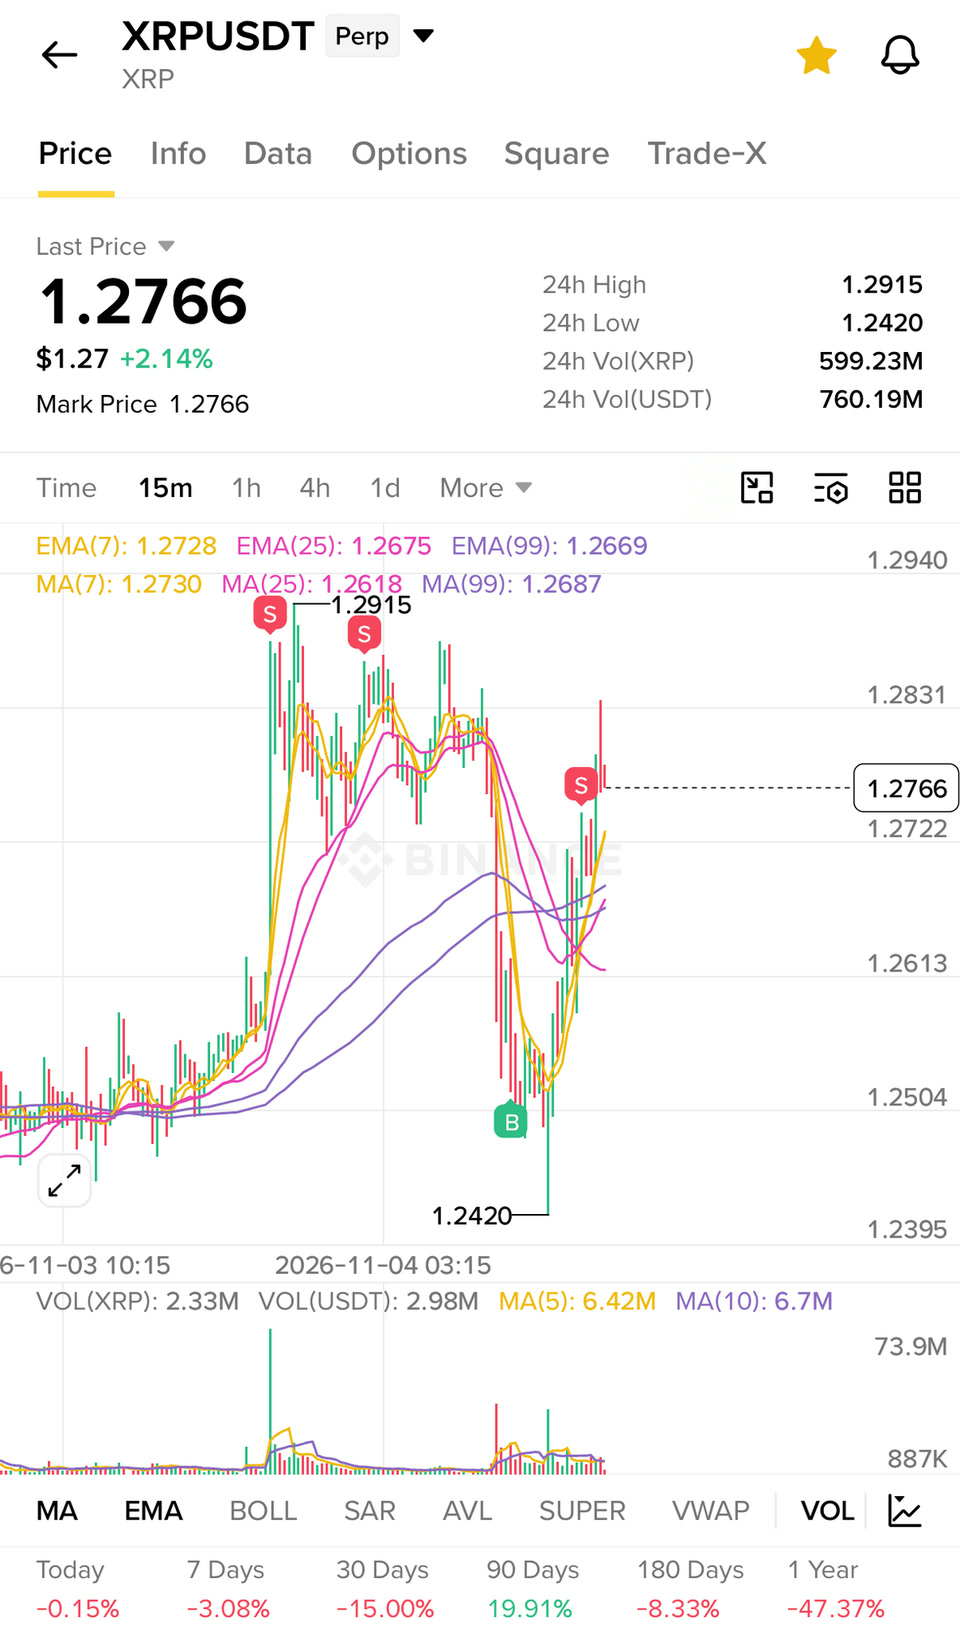
먼저 차트 하단의 시간축부터 정확히 짚고 가겠습니다. BTC·ETH 차트에는 2026-11-03 21:45 · 2026-11-04 13:15 눈금이, 확대 배율이 다른 XRP 차트에는 2026-11-03 10:15 · 2026-11-04 03:15 눈금이 찍혀 있습니다(BTC 차트 왼쪽 끝에는 11-03 06:15 눈금 일부도 보입니다). 13:15는 특정 사건 시각이 아니라 앱이 자동으로 그린 눈금일 뿐입니다. 눈금 간격(BTC·ETH 15시간 30분 = 62개 봉, XRP 17시간 = 68개 봉)으로 캔들 위치를 환산하면 세 종목 모두 정오(12:00) 전후 15분봉에서 저점을 찍었고, 마지막 캔들은 캡처 시각인 15시 전후와 맞아떨어집니다. 아래 표의 시각은 이 방식으로 환산한 한국시간 근사치이며, 가격은 화면에 표시된 값 그대로입니다.
| 종목 | 24h 고가 (기록 시점) | 24h 저가 (기록 시점) | 15시 캡처 현재가 (24h 등락) | 저가 대비 현재가 | 4일 B·S 마커 위치 |
|---|---|---|---|---|---|
| BTCUSDT | 78,164.0 (11/4 14:45 전후) | 75,690.2 (11/4 12:00 전후) | 77,800.0 (+1.72%) | +2.79% | B: 11:15·12:30 전후 / S: 14:30 전후 |
| ETHUSDT | 2,308.52 (11/3 22:30 전후) | 2,225.01 (11/4 12:00 전후) | 2,290.98 (+2.15%) | +2.96% | B: 11:30·12:30 전후 / S: 14:30 전후 2건 |
| XRPUSDT | 1.2915 (11/3 22:30 전후) | 1.2420 (11/4 12:00 전후) | 1.2766 (+2.14%) | +2.79% | B: 10:00 전후(1.25선) / S: 13:45 전후(1.27선) |
차트 왼쪽(11월 3일 저녁~4일 새벽)에 찍힌 B·S 마커는 개표 전 포지션을 정리한 기록이므로, 이 글에서는 4일 오전 이후 체결분만 다룹니다. 세 종목은 같은 시각대에 비슷한 3단계 유동성 패턴을 그렸지만, 세부 강도에서는 차이를 보였습니다.
- 1단계 — 오전 개표 속보와 이동평균선 하향 이탈, 정오 전후 투매 꼬리 (롱 스탑헌팅): 한국시간 오전 8시 인디애나·켄터키 동부를 시작으로 버지니아·조지아(9시), 노스캐롤라이나(9시 30분), 텍사스(10시 전후) 투표가 순차 마감되며 민주당 우세 속보가 잇따르자, 나스닥 100 선물 하락과 연동된 알고리즘 매도가 출회되었습니다. 08시 30분 전후부터 밀리기 시작한 캔들은 단기·중기 이동평균선(EMA 7·25·99)을 차례로 하향 이탈했고, 정오 전후 15분봉에서 BTC 75,690.2달러, ETH 2,225.01달러, XRP 1.2420달러의 긴 아래꼬리를 남겼습니다. 차트로 판독한 오전 고점(BTC 약 77,980달러 · ETH 약 2,296달러 · XRP 약 1.287달러) 대비 낙폭은 각각 약 -2.9% · -3.1% · -3.5%입니다. 거래량의 결은 달랐습니다. BTC는 저점 캔들에서 화면 내 최대 거래량이 터졌고, ETH는 저점 캔들 거래량이 전날 밤 급등 캔들과 맞먹었습니다. 반면 XRP는 전날(11/3) 밤 급등 때의 거래량이 오늘 투매 구간보다 두 배 가까이 컸습니다. 손절 라인을 짧게 걸어 둔 고배율 롱 포지션의 강제청산이 시장가로 쏟아지는 ‘투매 꼬리(Capitulation Wick)’가 가장 선명하게 나타난 곳은 유동성이 두터운 BTC였던 셈입니다.
- 2단계 — 금리·달러의 역설 확인과 대기 매수 유입: 주가지수 선물이 밀리는 와중에도 외환·채권 시장에서는 미 10년물 국채금리가 4.90%로 약 6bp 하락하고 달러 인덱스(DXY)가 101.3까지 밀리는 현상이 확인되었습니다. 신용 경색이 아니라 정책 포지션 청산이라는 신호가 나오자, 비트코인 기준 7만 5,000~7만 6,000달러 구간에 대기하던 매수 호가가 투매 물량을 받아내며 하락이 멈췄습니다.
- 3단계 — 추격 숏을 연료로 삼은 V자 반등(Short Squeeze): 바닥 확인 뒤 반등이 시작되자, 이탈 캔들만 보고 뒤늦게 숏에 진입한 단기 물량의 손절(환매수)이 거꾸로 매수 연료가 되었습니다. 저점 이후 3시간이 채 안 된 14시 45분 전후 BTC는 78,164.0달러(저점 대비 +3.27%)로 24시간 고가를 새로 썼고, ETH는 2,300달러 선 턱밑(약 +3.2%), XRP는 1.28달러 선(약 +3.3%)까지 되돌렸습니다. 다만 ETH의 24시간 고가(2,308.52달러)와 XRP의 24시간 고가(1.2915달러)는 모두 전날 밤 22시 30분 전후에 기록된 값으로, 오늘 반등은 그 수준까지는 회복하지 못했습니다. 15시 캡처 시점의 현재가는 세 종목 모두 EMA·MA(7·25·99) 6개 선 위에 올라섰지만, BTC(EMA 25 77,166.1 / EMA 99 77,258.1)와 ETH(EMA 25 2,272.52 / EMA 99 2,273.96)는 중기선이 장기선을 아직 밑돌고 있어 추세 전환을 단정하기에는 이릅니다.
2. 가상자산 시장 상방 근거 (Bull Case): 급락을 받아낸 4가지 지지력
오늘 개표 속보 충격에도 비트코인이 7만 5,690달러에서 하락을 멈추고 곧바로 반등한 배경에는 단순한 기술적 반발 매수 이상의 거시·제도적 재료가 자리 잡고 있습니다. 직전 증시 분석 글과 마찬가지로, 아래 상방·하방 근거는 ① 의회·규제, ② 금리·달러, ③ 수급·파생, ④ 알트코인 수급·유동성의 네 축에서 같은 번호끼리 짝을 이루도록 배열했습니다.
① [의회·규제] 초당적 친(親)크립토 의회 지형과 대통령 거부권 방어선
과거에는 ‘민주당 승리 = 반(反)크립토 규제 강화’라는 등식이 통했지만, 2026년 의회 지형은 사뭇 다릅니다. 가상자산 업계 최대 슈퍼팩(Super PAC)인 페어셰이크(Fairshake) 등은 이번 중간선거 사이클에 약 1억 7,600만~2억 600만 달러 규모의 자금을 집행하며 공화당뿐 아니라 온건파 민주당 내 친크립토 성향 후보들까지 폭넓게 지원했습니다. 또한 2029년 1월까지 임기가 남은 트럼프 대통령의 거부권은 새 법을 만들어 주지는 못하지만, 이미 만들어진 제도를 지키는 방파제 역할을 합니다. 민주당 의회가 2025년 7월 서명된 스테이블코인법(GENIUS Act)을 되돌리거나 강경 규제 법안을 통과시키더라도 거부권을 무력화하려면 상원 67석·하원 290석(각각 3분의 2)의 초다수가 필요하므로, 현물 ETF와 스테이블코인 제도화의 큰 틀이 입법으로 뒤집힐 가능성은 낮습니다.
② [금리·달러] 미 국채금리 하락(10년물 4.90%)과 달러 약세(DXY 101.3)의 유동성 효과
비트코인은 단기적으로 나스닥 기술주와 동조화되지만, 중기 추세는 글로벌 달러 유동성과 실질금리의 함수로 움직입니다. 민주당 의회가 일방적인 추가 감세와 적자 재정 팽창에 제동을 걸면 국채 발행 부담이 줄며 기간 프리미엄(Term Premium)이 낮아질 수 있습니다. 오늘 미 10년물 국채금리가 4.90%로 내려앉고(2년물 -5bp보다 큰 -6bp) 달러 인덱스가 30일 저점(101.3)을 기록한 것은, 정치 헤드라인이 잦아든 뒤 비트코인 같은 비(非)주권 희소 자산에 우호적인 통화 환경이 이어질 수 있다는 신호입니다.
③ [수급·파생] 과열이 걷힌 선물 펀딩비와 7만 5,000달러 옵션·현물 대기 매수
지난주 바이낸스 63억 달러 해킹 및 SAFU 복구 사태 당시 약 15억 달러 규모의 강제청산으로 한 차례 디레버리징이 진행되면서, 선거일을 앞둔 무기한 선물 시장의 펀딩비(Funding Rate)는 과열 없는 중립 수준까지 내려와 있었습니다. 롱 레버리지 거품이 크지 않았던 데다, 시카고상품거래소(CME)·데리비트(Deribit) 옵션 미결제약정이 몰린 7만 5,000달러 행사가 부근과 7만 5,000~7만 6,000달러 구간의 현물 대기 매수 호가가 투매를 빠르게 흡수했습니다. 오늘 비트코인의 저점(75,690.2달러)이 정확히 이 구간 안에서 형성되었습니다.
④ [알트코인 수급·유동성] ETH 거래소 잔고 감소와 XRP 결제 인프라 확장
이더리움(ETH)은 중앙화 거래소(CEX) 보유 잔고가 다년래 최저 수준을 유지하고 있어, 투매가 멈추고 매수세가 들어올 때 호가창 위로 탄력적인 되돌림이 나오기 쉬운 구조입니다. 오늘 ETH가 저점 이후 오전 고점 수준(약 2,296달러)까지 거의 온전히 되돌린 것도 이와 무관하지 않습니다. 리플(XRP) 역시 레버리지 ETF 심사 지연 같은 단기 노이즈와 별개로, 달러 연동 스테이블코인(RLUSD) 생태계 확장과 기관 수탁·결제 인프라 구축이 이어지며 저점 1.2420달러에서 긴 아래꼬리를 단 양봉으로 저가 매수 유입을 확인시켰습니다.
3. 가상자산 시장 하방 근거 (Bear Case): 변동성을 재점화할 4가지 리스크
반면 오늘 V자 반등에 성공했다고 해서 추세적 상승장이 곧바로 열렸다고 단정하는 것은 위험합니다. 앞서 본 상방 재료와 같은 네 축에서, 연말까지 가상자산 시장의 변동성을 다시 키울 수 있는 하방 리스크 역시 뚜렷하기 때문입니다.
① [의회·규제] 상원 ‘CLARITY 법안’ 표류와 2027년 상원 은행위원회 지형 변화
가상자산 업계가 가장 고대해 온 포괄적 시장구조 법안인 ‘CLARITY 법안(디지털 자산 증권·상품 관할권 명확화 법안)’은 2025년 7월 하원을 통과했지만, 2026년 9월 상원 절차 투표(Cloture)에서 찬성 49표 대 반대 50표로 필리버스터 종결 정족수(60표)에 크게 못 미친 채 계류되어 있습니다. 레임덕 세션에서 타결되지 않으면 법안은 제119대 의회 회기가 끝나는 2027년 1월 3일 자동 폐기되어 제120대 의회에서 재발의부터 다시 시작해야 합니다. 이때 민주당이 상원 다수당이 되면 현재 은행위원회 민주당 간사(Ranking Member)인 엘리자베스 워런(Elizabeth Warren) 의원이 위원장을 맡을 가능성이 높아, 디파이(DeFi) 자금세탁방지(AML)와 소비자 보호 조항이 대폭 강화된 형태로 논의가 재편될 공산이 큽니다. 아울러 차기 SEC·CFTC 위원과 연준 이사 인준이 민주당 다수 상원의 문턱을 넘어야 한다는 점도 규제 완화 속도를 늦추는 요인입니다. 상방 근거 ①의 거부권은 ‘기존 제도의 후퇴’를 막아 줄 뿐, 이 법안을 통과시켜 주지는 못합니다.
② [금리·달러] 12월 8~9일 FOMC 추가 금리 인상(+25bp) 가능성
직전 10월 27~28일 FOMC에서 연준은 기준금리를 연 3.75~4.00%로 동결했지만, 표결이 10 대 2로 갈리며 리사 쿡 이사와 베스 해맥 클리블랜드 연은 총재가 25bp 인상 소수의견을 냈습니다. 선물시장은 12월 FOMC의 +25bp 인상(4.00~4.25%) 확률을 약 80% 내외로 반영하고 있습니다. 브렌트유가 여전히 배럴당 100달러 안팎(103~104달러, WTI 90달러대 중후반)에 머물며 물가 상방 압력을 자극할 경우, 12월 인상은 상방 근거 ②의 금리 하락 효과를 상쇄하고 무이자 자산인 가상자산의 밸류에이션 상단을 누르는 재료가 됩니다.
③ [수급·파생] 현물 ETF 단기 자금 유출(10억 달러 이상)과 레버리지 ETF 심사 지연
선거 불확실성과 10월 말 대형 거래소 보안 사고 여파가 맞물리며, 최근 며칠 사이 미국 비트코인 현물 ETF에서는 누적 10억 달러 이상의 전술적 순유출(Outflow)이 집계되었습니다. 여기에 미 증권당국이 그라나이트셰어즈(GraniteShares) 등이 신청한 3배 레버리지 가상자산 ETF 심사 일정을 11월 말 이후로 순연하는 등 고위험 파생 상품에 신중한 태도를 보이고 있어, 펀딩비 중립화로 비워진 자리를 새로운 투기적 유동성이 빠르게 채우기는 어려운 환경입니다.
④ [알트코인 수급·유동성] 얇아진 알트코인 호가창과 잔여 개표·관세 헤드라인
유동성이 비트코인과 상위 소수 코인으로만 몰리면서 중소형 알트코인의 호가창 깊이(Market Depth)가 얕아졌습니다. 그 결과 비트코인이 2~3% 흔들릴 때 중소형 알트코인은 7~10% 이상 급락하는 비대칭 변동성이 상존합니다. 오늘 메이저 알트인 XRP조차 오전 고점 대비 낙폭(약 -3.5%)이 BTC(약 -2.9%)보다 컸습니다. 초박빙 상원 경합주의 최종 개표·재검표 이슈나, 입법이 막힌 행정부의 무역확장법 232조·무역법 301조 기반 관세 확대 보도가 나올 때마다 이처럼 얇은 호가창에서 스프레드가 급격히 벌어질 수 있습니다.
| 구분 | 핵심 상방 재료 (Bull Catalysts) | 핵심 하방 리스크 (Bear Risks) |
|---|---|---|
| ① 의회 · 규제 | 페어셰이크(약 2억 달러) 초당적 지원과 대통령 거부권에 의한 기존 제도(GENIUS Act·현물 ETF) 보호 | CLARITY 법안 49:50 계류·회기 종료 시 폐기 및 민주당 상원의 은행위 주도권·인준권 |
| ② 금리 · 달러 | 미 10년물 4.90%(-6bp) · DXY 101.3(30일 저점)에 따른 유동성 숨통 | 10월 FOMC 10:2 매파 소수의견에 이은 12월 FOMC +25bp 인상(확률 약 80%) |
| ③ 수급 · 파생 | 해킹 사태 디레버리징 후 펀딩비 중립, 7만 5,000달러대 옵션·현물 대기 매수 | 현물 ETF 10억 달러 이상 순유출 및 3배 레버리지 ETF 심사 순연 |
| ④ 알트 수급 · 유동성 | ETH 거래소 잔고 다년래 최저 · XRP 결제 인프라(RLUSD) 확장 | 알트코인 호가창 깊이 축소 · 잔여 개표와 관세 헤드라인에 따른 스프레드 확대 |
4. 결론 및 실전 원칙: 왜 고변동성 장세에서는 ‘볼륨(비중)’을 줄여야 하는가
다시 오늘 15분봉의 체결 마커(B·S)로 돌아가 보겠습니다. 저점 부근에서 사서 반등 캔들에서 판 결과만 놓고 보면, ‘이런 날 시드를 전부 싣거나 레버리지를 높여 과감하게 들어갔다면 하루 만에 몇 달 치 수익을 거두지 않았을까’ 하는 유혹이 들기 쉽습니다.
그러나 차트를 조금만 자세히 보면 이야기가 달라집니다. 필자의 XRP 매수(B)는 10시 전후 1.25달러 선에서 체결됐는데, 가격은 그 뒤 두 시간 가까이 더 밀려 정오 전후 1.2420달러까지 내려갔습니다. BTC와 ETH 역시 첫 매수 이후 저점까지 1% 안팎을 더 미끄러졌습니다. 바닥을 정확히 맞힌 매수는 하나도 없었고, 볼륨이 작았기에 그 추가 하락을 담담하게 견딜 수 있었을 뿐입니다. 같은 자리에서 계좌 전체를 20배 레버리지로 실었다면, 1%의 추가 하락만으로 계좌의 20%가 사라진 상태에서 저점 꼬리를 맞았을 것입니다.
그래서 결론은 분명합니다. 변동성이 클 때의 과감한 투자는 큰 수익을 안겨줄 수도 있지만, 복구하기 힘든 큰 손실을 부를 수도 있습니다. 이런 장세일수록 적당한 볼륨으로 줄여서 투자하는 것이 맞다고 생각합니다. 필자 역시 개표가 시작되기 전 평소 운용 규모보다 볼륨을 크게 줄여 두었고, 이 글을 쓰는 지금도 그 상태를 유지하고 있습니다. 덕분에 오늘 수익은 평소보다 작았지만 아쉽지 않습니다. 계좌가 온전해야 다음 기회도 잡을 수 있기 때문입니다.
위 그래프가 보여주듯 투자의 세계에서 수익과 손실은 대칭적으로 작동하지 않습니다.
- 계좌 전체 기준 -10% 손실에서 멈추면 다음 기회에 +11.1%만으로 원금을 회복할 수 있습니다. 볼륨을 줄여 둔 트레이더라면 설령 오늘 75,690달러 저점이 뚫리고 7만 3,000달러대까지 패닉셀이 한 번 더 나왔더라도 평정심을 잃지 않고 아래 구간에서 분할 대응하거나 손실을 얕게 끊을 수 있습니다.
- 반대로 과도한 볼륨과 레버리지를 실었다가 역방향 휩소에 휘말려 계좌가 -50% 반토막이 나면 원금 복구에만 +100%(2배) 수익이 필요하고, -80% 손실이면 남은 자금을 5배(+400%)로 불려야 겨우 본전입니다. 정상적인 매매로는 빠져나오기 어려운 영역입니다.
변동성 장세에서 계좌를 지키는 3가지 볼륨 관리 기준
- 변동성에 반비례하는 볼륨 조절: 평소 하루 1.5~2% 움직이던 시장이 선거·FOMC·지정학 이슈로 반나절 만에 3~6%씩 출렁인다면(오늘 BTC 24시간 진폭 3.27%), 1회 진입 볼륨을 평소의 절반에서 3분의 1 수준으로 낮춰야 계좌가 느끼는 실질 리스크가 평소와 같게 유지됩니다.
- 추격 금지와 지정가 분할 운용: 위 15분봉에서 확인되듯, 장대음봉에서 추격 숏을 치거나 장대양봉 꼭대기에서 추격 롱을 잡으면 양방향으로 털리기 가장 쉬운 장세입니다. 줄인 볼륨을 다시 2~3회로 나누어 핵심 매물대(전저점·주요 이동평균선·옵션 행사가)에 지정가로 걸어 두고, 반등 시에도 욕심내지 않고 기계적으로 분할 매도(S)하는 호흡이 유리합니다. 필자의 ETH 매도가 반등 구간에서 2건으로 나뉘어 체결된 것도 같은 이유입니다.
- 다음 대형 이벤트(11월 물가 지표 · 12월 FOMC)까지 현금 여력 보존: 중간선거 개표가 마무리되더라도 11월 물가·고용 지표와 12월 8~9일 FOMC까지 굵직한 관문이 줄지어 기다리고 있습니다. 기회는 오늘 하루로 끝나지 않습니다. 큰 파도가 칠 때는 돛의 크기(투입 볼륨)를 적당히 줄여 계좌의 생존력부터 지키시길 권합니다.
투자 유의사항: 본 글은 2026년 11월 4일 오후 기준 실제 시장 데이터와 필자의 개인적인 매매 복기·거시 분석을 정리한 정보 제공 목적의 콘텐츠이며, 특정 가상자산이나 파생상품의 매수·매도를 권유하지 않습니다. 가상자산 및 선물 거래는 원금 손실 위험이 매우 높으므로 모든 투자 판단과 포지션 비중 관리는 투자자 본인의 책임하에 신중히 결정하시기 바랍니다.
💡 자주 묻는 질문 (FAQ)
11월 4일 중간선거 개표 중 주식 선물은 내렸는데 왜 코인은 급락 직후 V자로 빠르게 반등했나요?
24시간 쉬지 않고 거래되는 가상자산 무기한 선물 시장 특성상, 오전부터 민주당 약진(블루웨이브) 개표 속보가 이어지자 알고리즘 매도와 고배율 롱(매수) 포지션의 손절·강제청산이 연쇄적으로 터지며 비트코인이 정오 전후 75,690.2달러까지 밀렸습니다. 그러나 같은 시각 미 10년물 국채금리가 4.90%로 내리고 달러 인덱스(DXY)가 101.3까지 약세를 보이며 신용 경색이 아닌 정책 포지션 청산이라는 신호가 확인되자 7만 5,000~7만 6,000달러 구간의 대기 매수세가 투매를 받아냈습니다. 이후 뒤늦게 추격 매도(숏)에 나선 물량의 환매수까지 겹치며 비트코인은 저점 이후 3시간이 채 안 돼 24시간 고가(78,164.0달러)를 새로 썼습니다. 전형적인 유동성 휩소(Whipsaw)입니다.
미국 의회를 민주당이 장악하면 가상자산 시장에는 일방적인 악재 아닌가요?
입법 속도 면에서는 분명한 부담이지만 일방적인 규제 역행으로 이어지기는 어렵습니다. 상원에 계류된 시장구조 법안(CLARITY Act)의 회기 내 폐기 가능성과 민주당 다수 상원의 은행위원회 감독·고위직 인준권 행사는 하방 요인입니다. 다만 2026년 선거에서 가상자산 업계 슈퍼팩(Fairshake 등)이 약 2억 달러 규모로 양당 친크립토 후보를 폭넓게 지원했고, 2025년 7월 서명된 스테이블코인법(GENIUS Act) 같은 기존 제도를 의회가 뒤집으려 해도 대통령 거부권을 넘어서려면 상원 67석·하원 290석(각 3분의 2)의 초다수가 필요합니다. 따라서 현물 ETF와 스테이블코인 제도화의 큰 틀 자체가 입법으로 되돌려질 가능성은 낮습니다.
차트에 표시된 B(매수)·S(매도) 타점처럼 변동성이 클 때 크게 배팅하면 단기간에 큰 수익을 낼 수 있지 않나요?
결과만 놓고 보면 큰 물량을 실었을 때 수익이 극대화되는 것처럼 보이지만, 실제 체결 기록은 다른 이야기를 합니다. 필자의 XRP 매수(B)는 1.25달러 선에서 체결됐는데 가격은 그 뒤 1.2420달러까지 한 번 더 밀렸습니다. 볼륨이 작았기에 버틸 수 있었던 구간입니다. 계좌가 -50% 손실을 입으면 원금 복구에 +100%, -80% 손실이면 +400% 수익이 필요한 '손실 비대칭성' 때문에, 이벤트 장세에서의 과도한 볼륨(비중·레버리지)은 단 한 번의 역방향 휩소로 계좌를 복구하기 어려운 상태에 빠뜨릴 수 있습니다.
변동성이 큰 이벤트 장세에서 권장되는 적정 볼륨(포지션 비중) 기준은 무엇인가요?
평시 변동성(ATR 또는 일중 진폭) 대비 이벤트 당일 예상 진폭이 2~3배로 커지면 투입 볼륨을 평소의 1/2~1/3로 줄여 '계좌 전체가 감내하는 손실 폭'을 일정하게 유지하는 것이 변동성 타기팅(Volatility Targeting)의 기본 원리입니다. 특히 선거 개표나 FOMC 전후에는 고배율 격리 마진을 피하고, 현물 또는 실효 레버리지 1~2배 이내의 축소된 볼륨으로 주요 매물대에 지정가 분할 대응하는 편이 장기 생존율을 높입니다.